Как формируется личный капитал
Личный капитал не появляется за счёт одного высокого дохода или удачной инвестиции. Он формируется постепенно — через системные финансовые решения. Чтобы понять, как формируется личный капитал, нужно рассмотреть источники его роста и факторы, которые на него влияют.
В этой статье разберём механизмы накопления капитала и роль доходов, расходов, сбережений и инвестиций.
Из чего формируется личный капитал
Личный капитал — это результат разницы между активами и обязательствами. Но его формирование — это процесс.
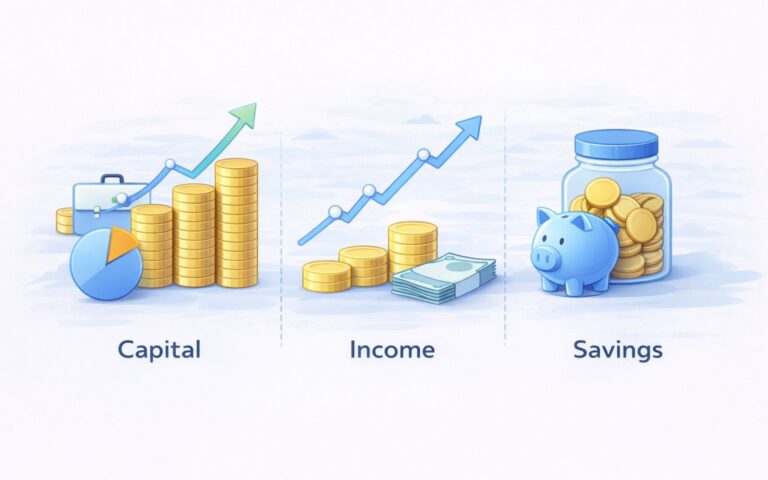
На него влияют три базовых элемента:
- уровень дохода;
- структура расходов;
- способность накапливать и инвестировать.
Если один из элементов выпадает, рост капитала замедляется.
Доход как отправная точка
Любой капитал начинается с дохода.
Это может быть:
- заработная плата;
- доход от бизнеса;
- пассивный доход;
- инвестиционные поступления.
Однако высокий доход сам по себе не гарантирует накоплений. Если расходы растут пропорционально доходу, капитал не увеличивается.
Поэтому вопрос не только в размере заработка, но и в его распределении.
Подробнее о структуре доходов — в статье «Доходы и их источники».
Роль контроля расходов
Второй фактор — управление тратами.
Если расходы превышают разумный уровень, свободных средств для накопления не остаётся. Контроль бюджета позволяет:
- определить долю обязательных расходов;
- сократить избыточные траты;
- направить часть средств на формирование активов.
Именно разница между доходом и расходами создаёт базу для роста капитала.
Сбережения как основа накопления
Следующий этап — регулярные сбережения.
Даже небольшие суммы при систематическом откладывании создают финансовую подушку и основу для инвестирования. Важно соблюдать принцип регулярности, а не ждать «свободных денег».
Часть средств обычно направляется:
- на резервный фонд;
- на краткосрочные цели;
- на долгосрочное накопление.
Инвестиции и рост капитала
Чтобы понять, как формируется личный капитал в долгосрочной перспективе, необходимо учитывать инвестиции.
Сбережения защищают средства, но инвестиции позволяют им расти за счёт:
- процентов;
- дивидендов;
- роста стоимости активов.
Инвестиционные инструменты различаются по уровню риска и доходности, поэтому их выбор зависит от целей и горизонта планирования.
Рост капитала ускоряется благодаря эффекту сложного процента — когда доход начинает приносить дополнительный доход.
Долги и их влияние на капитал
Формирование капитала невозможно рассматривать без учёта обязательств.
Высокая долговая нагрузка:
- снижает чистый капитал;
- ограничивает возможности инвестирования;
- увеличивает финансовые риски.
При этом долг может быть нейтральным или полезным, если он используется для создания актива, а не потребления.
Время как ключевой фактор
Даже при умеренном доходе капитал может расти стабильно, если есть:
- регулярность накоплений;
- дисциплина;
- долгосрочный горизонт.
Время усиливает эффект инвестиций и снижает влияние краткосрочных колебаний.
Что замедляет формирование капитала
На практике рост капитала тормозят:
- отсутствие финансового учёта;
- рост потребления вместе с доходом;
- импульсивные кредиты;
- отсутствие стратегии инвестирования;
- нерегулярные накопления.
Чаще всего проблема не в уровне дохода, а в структуре финансовых решений.
Итог
Личный капитал формируется за счёт разницы между доходами и расходами, регулярных сбережений и инвестирования свободных средств.
Это не одномоментное событие, а системный процесс.
Понимание того, как формируется личный капитал, позволяет выстроить последовательную финансовую стратегию и постепенно увеличивать финансовую устойчивость.