Активы и обязательства: основа капитала
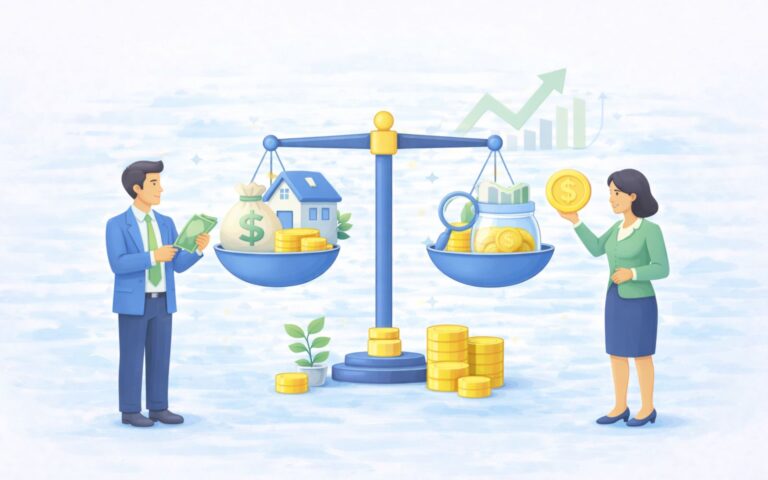
Когда речь заходит о личном капитале, всё в итоге сводится к двум вещам — активам и обязательствам.
Именно они определяют, есть ли у человека финансовая опора или за внешним благополучием скрывается уязвимая ситуация.
Понимание того, как активы и обязательства формируют капитал, помогает трезво оценивать своё положение и принимать более взвешенные финансовые решения.
Что такое активы
Активы — это всё, что имеет денежную ценность и принадлежит вам.
Если упростить, активы отвечают на вопрос:
«Чем я владею и что имеет стоимость?»
К активам обычно относят:
- деньги на счетах и наличные;
- инвестиции;
- недвижимость;
- долю в бизнесе;
- другие ценные ресурсы.
Важно: актив — это не обязательно то, что приносит доход прямо сейчас. Главное — наличие стоимости, а не текущая прибыль.
Что такое обязательства
Обязательства — это все ваши финансовые долги и будущие выплаты.
Они отвечают на вопрос:
«Сколько и кому я должен?»
К обязательствам относятся:
- кредиты и займы;
- ипотека;
- рассрочки;
- любые долговые обязательства.
Даже если платежи кажутся комфортными, обязательства всё равно уменьшают капитал, потому что часть будущих доходов уже «зарезервирована».
Почему активы и обязательства — основа капитала
Личный капитал — это не список активов сам по себе и не сумма долгов по отдельности.
Он формируется только из разницы между ними.
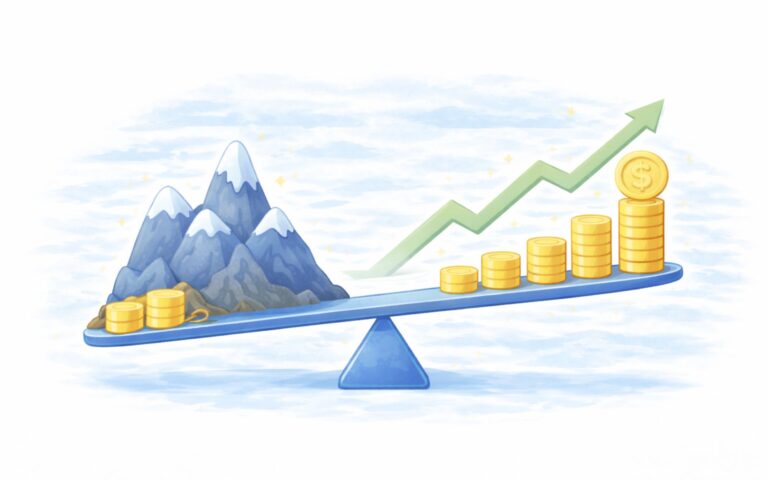
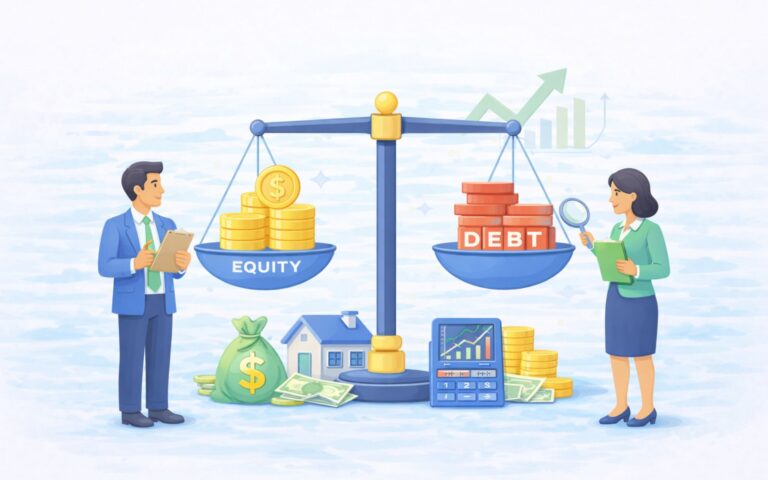
Если активов больше, чем обязательств — капитал положительный.
Если обязательств больше — капитал отрицательный, независимо от дохода и уровня жизни.
Именно поэтому активы и обязательства называют фундаментом личного капитала.
Почему наличие активов ещё не означает капитал
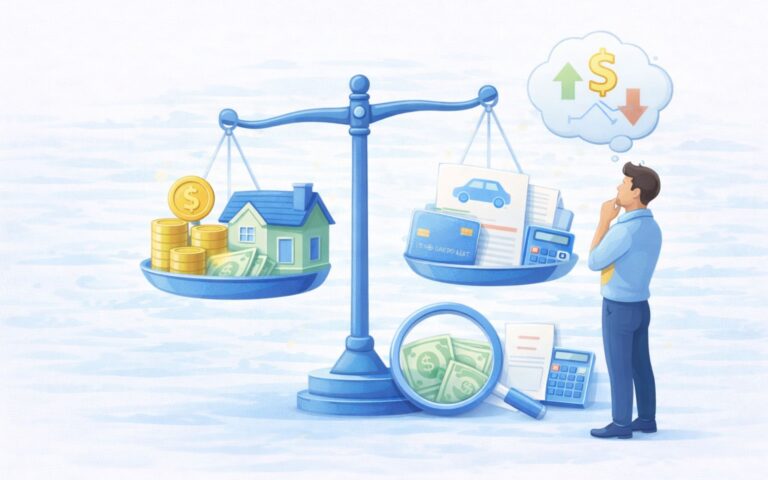
Распространённая ошибка — считать себя финансово устойчивым только потому, что есть активы.
Пример:
- у человека есть недвижимость;
- но при этом крупная ипотека и кредиты.
Формально актив есть, но если обязательства сопоставимы или выше по сумме, реальный капитал может быть минимальным или отрицательным.
Активы без учёта обязательств не дают полной картины.
Активы, которые работают, и активы, которые нет
Не все активы одинаково влияют на капитал.
Одни активы:
- сохраняют стоимость;
- могут приносить доход;
- повышают финансовую устойчивость.
Другие:
- требуют постоянных расходов;
- не увеличивают капитал;
- могут со временем терять стоимость.
Важно не просто накапливать активы, а понимать, какую роль они играют в структуре капитала.
Обязательства: почему их нельзя игнорировать
Иногда обязательства воспринимают как «нормальную часть жизни», не включая их в общую финансовую картину.
Это опасный подход.
Обязательства:
- уменьшают чистый капитал;
- ограничивают финансовую гибкость;
- повышают уязвимость в кризисные периоды.
Даже небольшие долги, если их много, могут существенно влиять на итоговое состояние.
Как активы и обязательства формируют личный капитал
Связь между ними проста:
- активы увеличивают капитал;
- обязательства уменьшают капитал;
- разница между ними и есть реальный результат.
Именно поэтому оценка личного капитала всегда начинается с честного списка всех активов и всех обязательств.
Типичная ошибка: считать только «приятную часть»
Многие люди:
- охотно считают активы;
- но не любят учитывать обязательства.
В результате создаётся иллюзия финансового благополучия, которая может разрушиться при первой же нестабильности.
Капитал требует симметричного подхода: учитывать нужно и то, что есть, и то, что нужно вернуть.
Итог
- Активы — это то, чем вы владеете.
- Обязательства — это то, что вы должны.
- Личный капитал формируется из разницы между ними.
Без понимания активов и обязательств невозможно:
- корректно оценить финансовое состояние;
- управлять капиталом;
- принимать обоснованные инвестиционные решения.